
Podwyżka miała rozpocząć się w styczniu
Plan niemieckiego rządu zakłada stopniowe podnoszenie podatku od wyrobów tytoniowych od początku 2027 roku. Bundestag i Bundesrat zajmowały się tym pakietem w październiku. Jak podała redakcja ARD, w wyniku wadliwego sformułowania przepisu wyższa stawka formalnie zaczęła obowiązywać już 20 października, czyli w dniu publikacji aktu. To nie była zapowiedziana data pierwszego etapu podwyżki.
W czwartek wieczorem Bundestag przegłosował ustawę korygującą tę pomyłkę. Korekta ma działać wstecz, tak aby przywrócić zamierzony harmonogram. Resort finansów przekonywał, że błąd nie wywołał faktycznych skutków w rozliczeniach podatkowych, ale uznał zmianę tekstu za konieczną. Samo głosowanie w Bundestagu nie kończy jeszcze procesu, ponieważ poprawkę musi zatwierdzić również izba reprezentująca kraje związkowe.
Jakie ceny zapowiadano do 2030 roku?
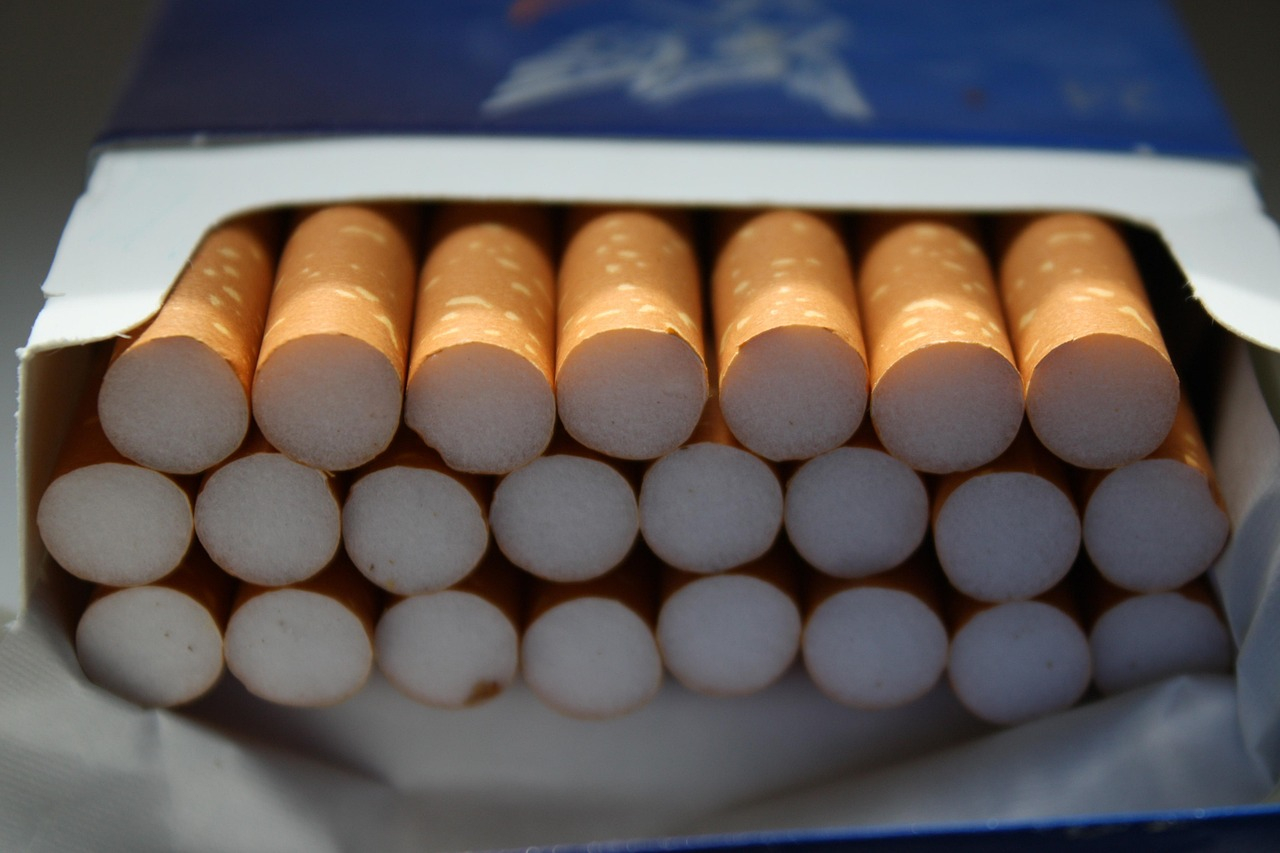
Według informacji przedstawionych przez tagesschau.de cena paczki zawierającej 20 papierosów, wynosząca obecnie nieco ponad 8 euro, miałaby wzrastać w kolejnych latach i zbliżyć się do 12 euro w 2030 roku. Jest to obraz planowanej wieloletniej zmiany, a nie informacja, że każda paczka od razu podrożeje do tej kwoty. Cena detaliczna zależy także od producenta, marki i polityki handlowej.
Podwyżka obejmuje różne wyroby tytoniowe, dlatego nie można automatycznie przenosić kwoty dotyczącej paczki papierosów na tytoń do samodzielnego skręcania czy inne produkty. Poszczególne stawki i harmonogram należy sprawdzać w ostatecznej wersji prawa. Na tym etapie najważniejszą wiadomością jest naprawienie nieprawidłowej daty wejścia w życie, nie ogłoszenie nowej, dodatkowej podwyżki.
Dlaczego poprawka ma znaczenie prawne?
W podatkach data obowiązywania przepisu jest elementem równie istotnym jak sama wysokość stawki. Przedsiębiorcy muszą wiedzieć, według jakich zasad rozliczać sprzedaż, magazynowanie i obrót towarem. Nieprecyzyjne przepisy mogą prowadzić do sporów interpretacyjnych i konieczności korygowania dokumentacji, nawet gdy administracja podatkowa zapewnia, że faktyczne płatności nie zostały naruszone.
Przyjęcie korekty przez Bundestag nie oznacza automatycznie, że wszystkie formalności są zakończone. Niemiecki system ustawodawczy przewiduje udział Bundesratu, którego rola zależy od rodzaju ustawy. W tej sprawie ARD wyraźnie wskazuje, że zgoda Bundesratu jest jeszcze potrzebna. Dlatego nie należy pisać o ostatecznie zamkniętej sprawie, dopóki ten etap nie nastąpi.
Co powinny wiedzieć sklepy i klienci?
Dla konsumentów istotne jest odróżnienie podatku od ceny na półce. Podatek jest jednym z elementów ceny, ale podwyżki mogą być wprowadzane przez producentów i sprzedawców w różnym momencie. Nie można więc wyciągać wniosku, że przywrócenie daty 1 stycznia automatycznie wymusi identyczne ceny we wszystkich punktach sprzedaży przez resztę roku.
Przedsiębiorcy działający na niemieckim rynku powinni opierać się na obowiązujących przepisach i komunikatach administracji, a nie wyłącznie na doniesieniach o głosowaniu. Szczególnie ważne jest to dla firm transgranicznych, dla których różnice w stawkach i terminach mogą wpływać na planowanie dostaw. Podobnie jak przy innych zmianach regulacyjnych opisanych w serwisie, na przykład projektowanych zasadach Elterngeld, trzeba oddzielić projekt lub etap legislacyjny od prawa już stosowanego.
Kalendarz decyzji i najważniejsza niewiadoma
W październiku parlament i Bundesrat przyjęły pakiet podwyżek; 20 października, wskutek błędu w zapisie, wyższa stawka formalnie zaczęła obowiązywać przed terminem. Wieczorem 5 listopada Bundestag przyjął korektę. Docelowy początek planowanej podwyżki pozostaje związany z początkiem 2027 roku. Kolejnym koniecznym krokiem jest stanowisko Bundesratu wobec poprawki.
Właśnie ta kolejność jest kluczowa dla czytelników. Nie ma podstaw, by przedstawiać głosowanie jako anulowanie całej wieloletniej polityki podatkowej. Zmieniono błędną datę, nie zasadniczy kierunek planowanych podwyżek. Dopiero ostateczny tekst po zakończeniu procedury pozwoli rozstrzygnąć wszystkie szczegóły stosowania przepisów.
Różnica między ustawą a rachunkiem w sklepie
Z perspektywy kupującego najważniejsze jest to, że formalny błąd w ustawie nie jest równoznaczny z informacją o nagłym wzroście każdej ceny detalicznej. Ceny zależą od wielu czynników, a administracja zapewniała, że przedwczesny zapis nie spowodował rzeczywistych zmian w podatkowych rozliczeniach. Dlatego ewentualną zmianę ceny należy oceniać na podstawie konkretnego produktu i aktualnego cennika, a nie samej daty publikacji ustawy.
Dlaczego terminy są istotne także dla firm
Przedsiębiorstwa planują dostawy i rozliczenia z wyprzedzeniem, a przesunięcie wejścia w życie regulacji może zmieniać ich obowiązki administracyjne. Podobne znaczenie ma termin wdrażania innych niemieckich przepisów gospodarczych, o których pisaliśmy przy okazji projektu Gebäudetyp E dla budownictwa. W obu przypadkach istotne jest, czy mamy do czynienia z zapowiedzią, projektem czy obowiązującą ustawą.
Źródła informacji
- ARD / tagesschau.de