Pierwsze minuty po zdarzeniu – bezpieczeństwo i dokumentacja
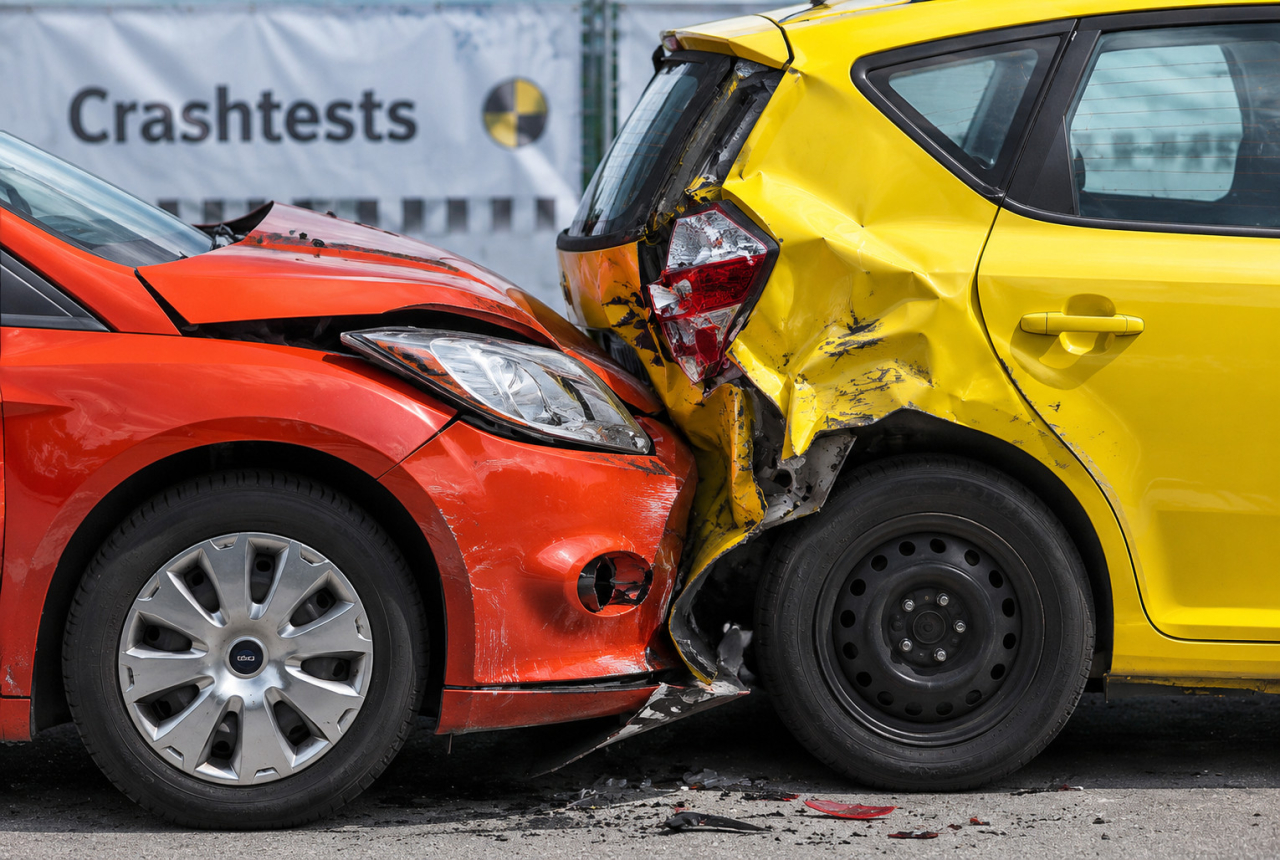
Niezależnie od rodzaju szkody kolejność jest zawsze ta sama: najpierw zdrowie i bezpieczeństwo, potem dokumentowanie. Przy kolizji drogowej oznacza to zabezpieczenie miejsca zdarzenia i – jeśli są ranni lub okoliczności budzą wątpliwości – wezwanie służb. Przy szkodzie w mieszkaniu: odcięcie źródła problemu, na przykład zamknięcie zaworu wody. Gdy sytuacja jest opanowana, przychodzi czas na dokumentację, która później stanie się podstawą roszczenia: zdjęcia i nagrania z miejsca zdarzenia, dane uczestników i świadków, a przy kolizji – wspólne oświadczenie o zdarzeniu drogowym lub notatka policyjna. W przypadku urazów kluczowa jest dokumentacja medyczna: karta z SOR, wyniki badań, zaświadczenia lekarskie. Zasada jest prosta – lepiej udokumentować za dużo niż za mało, bo to, czego nie utrwalono na początku, bywa później trudne do odtworzenia.
Czego nie robić przed oględzinami?
Częsty błąd to zbyt szybkie usuwanie skutków szkody. Naturalny odruch, by natychmiast posprzątać zalane mieszkanie czy naprawić auto, może pozbawić ubezpieczyciela możliwości oceny rozmiaru strat – a poszkodowanego części odszkodowania. O ile OWU nie stanowi inaczej, do czasu oględzin należy pozostawić uszkodzone mienie w stanie z chwili szkody (poza działaniami niezbędnymi, by zapobiec powiększaniu się strat – te są nie tylko dozwolone, ale wręcz oczekiwane). Wyrzucanie zniszczonych przedmiotów przed wizytą rzeczoznawcy, samodzielne naprawy bez uzgodnienia czy podpisywanie oświadczeń, których treści się nie rozumie – to typowe potknięcia, które komplikują likwidację. W razie wątpliwości zawsze można skonsultować kolejne kroki z doradcą lub infolinią towarzystwa. Chcesz dowiedzieć się więcej wejdź na https://dfs24.pl
Terminy – dlaczego nie warto zwlekać ze zgłoszeniem
Umowy ubezpieczenia określają terminy, w jakich szkodę należy zgłosić – różne w zależności od produktu i towarzystwa, przy czym niektóre rodzaje zdarzeń, zwłaszcza kradzieże, wymagają szczególnie szybkiej reakcji. Spóźnione zgłoszenie nie zawsze przekreśla wypłatę, ale może ją skomplikować, jeśli utrudniło ustalenie okoliczności zdarzenia. Praktyczna rada brzmi: zgłaszać jak najszybciej, najlepiej w ciągu kilku dni, a wymagane terminy sprawdzić w OWU jeszcze przed szkodą – po zdarzeniu rzadko jest na to głowa. Warto też pamiętać, że zgłoszenia przyjmowane są dziś wieloma kanałami: przez formularze online, aplikacje, telefonicznie – nie trzeba czekać na wizytę w oddziale.
Zgłoszenie i likwidacja – jak przebiega proces
Sam proces likwidacji szkody jest zwykle uporządkowany. Po zgłoszeniu towarzystwo rejestruje sprawę i nadaje jej numer, następnie weryfikuje, czy zdarzenie mieści się w zakresie ochrony opisanym w OWU – to na tym etapie znaczenie mają definicje, wyłączenia i limity zapisane w umowie. Kolejny krok to ocena rozmiaru szkody: oględziny rzeczoznawcy, analiza dokumentacji medycznej przy szkodach osobowych, kosztorysy przy szkodach majątkowych. Na końcu następuje decyzja i wypłata świadczenia wyliczonego zgodnie z umową – przy polisach NNW na podstawie sumy ubezpieczenia i tabeli świadczeń, przy szkodach majątkowych według wariantu likwidacji przewidzianego w polisie. Jeżeli decyzja budzi wątpliwości, poszkodowanemu przysługuje odwołanie – i tu ponownie przydaje się pomoc kogoś, kto zna praktykę towarzystw.
Rola doradcy – dlaczego nie jesteś sam z formularzami
Jedną z najbardziej niedocenianych zalet zakupu polisy przez multiagencję jest opieka posprzedażowa. Dobrą multiagencję wyróżnia to, że wsparcie nie kończy się na podpisaniu umowy: klient może liczyć na pomoc przy zgłaszaniu szkody i dopełnianiu formalności, wyjaśnienie zapisów OWU w razie wątpliwości oraz wsparcie na kolejnych etapach likwidacji. W praktyce oznacza to, że zamiast samotnie interpretować pisma towarzystwa, można skonsultować je z doradcą, który zna zarówno produkt, jak i procedury – i podpowie, jakie dokumenty przyspieszą sprawę albo czy warto złożyć odwołanie. Doradcy Diamond Finance wspierają klientów na każdym etapie zgłaszania i likwidacji szkody – to element modelu multiagencyjnego, za który klient nie płaci ani złotówki więcej, bo ceny polis są takie same jak bezpośrednio u ubezpieczycieli.
Szkoda za granicą i szkody osobowe – dwa szczególne scenariusze
Przy zdarzeniach podczas zagranicznych wyjazdów pierwszym krokiem powinien być kontakt z centrum assistance wskazanym w polisie turystycznej – to ono organizuje pomoc medyczną, akceptuje koszty leczenia i koordynuje transport. Działanie na własną rękę, bez kontaktu z assistance, może skutkować problemami z rozliczeniem wydatków. Z kolei przy szkodach osobowych z polis NNW – na przykład po wypadku dziecka – fundamentem roszczenia jest kompletna dokumentacja medyczna: od pierwszej wizyty, przez leczenie, po zakończenie rehabilitacji, bo procentowy uszczerbek na zdrowiu ustalany jest na podstawie dokumentów. Warto zbierać także rachunki za leczenie i rehabilitację – w wariantach rozszerzonych polisy przewidują ich zwrot.
Checklista na czarną godzinę
Po pierwsze: zadbać o bezpieczeństwo i ograniczyć powiększanie się szkody. Po drugie: udokumentować zdarzenie – zdjęcia, dane uczestników i świadków, oświadczenia, dokumentacja medyczna. Po trzecie: sprawdzić w polisie terminy i kanały zgłoszenia, a przy zdarzeniach za granicą najpierw skontaktować się z assistance. Po czwarte: zgłosić szkodę niezwłocznie i zachować numer sprawy. Po piąte: nie usuwać skutków szkody przed oględzinami, chyba że to konieczne. Po szóste: w razie wątpliwości skorzystać ze wsparcia doradcy. Tę checklistę warto zapisać obok numeru polisy – najlepiej w telefonie, bo papierowe dokumenty mają zwyczaj ginąć dokładnie wtedy, gdy są potrzebne.
FAQ – zgłaszanie szkody w pytaniach
Ile mam czasu na zgłoszenie szkody? Terminy określa umowa i OWU – różnią się zależnie od produktu i rodzaju zdarzenia, dlatego najbezpieczniej zgłaszać niezwłocznie.
Czy mogę naprawić auto przed decyzją ubezpieczyciela? Co do zasady należy poczekać na oględziny lub uzgodnić naprawę z towarzystwem – samowolne działania mogą utrudnić wycenę szkody.
Co jeśli nie zgadzam się z wysokością odszkodowania? Przysługuje odwołanie od decyzji – warto przygotować je z pomocą doradcy, uzupełniając dokumentację o brakujące elementy.
Czy multiagencja pomoże przy likwidacji szkody? Tak – wsparcie przy zgłaszaniu i likwidacji szkód to standardowy element opieki posprzedażowej w Diamond Finance.
Polisa jest tyle warta, ile sprawna wypłata w trudnym momencie – a sprawna wypłata zaczyna się od dobrego zgłoszenia. Kto zna procedurę zawczasu, w chwili zdarzenia działa spokojnie i skutecznie. A kto kupił polisę u doradcy multiagencji, ma dodatkowy komfort: w całym procesie nie zostaje sam.