Spis treści
- Dlaczego handel przed cmentarzami przyciąga sprzedawców
- Limit działalności nierejestrowanej w 2026 roku
- Co dzieje się po przekroczeniu progu
- Jak rozliczyć dochód z drobnej sprzedaży
- Ceny kwiatów i zniczy nie są jednolite
- Handel przy cmentarzu a lokalne zasady
Dlaczego handel przed cmentarzami przyciąga sprzedawców
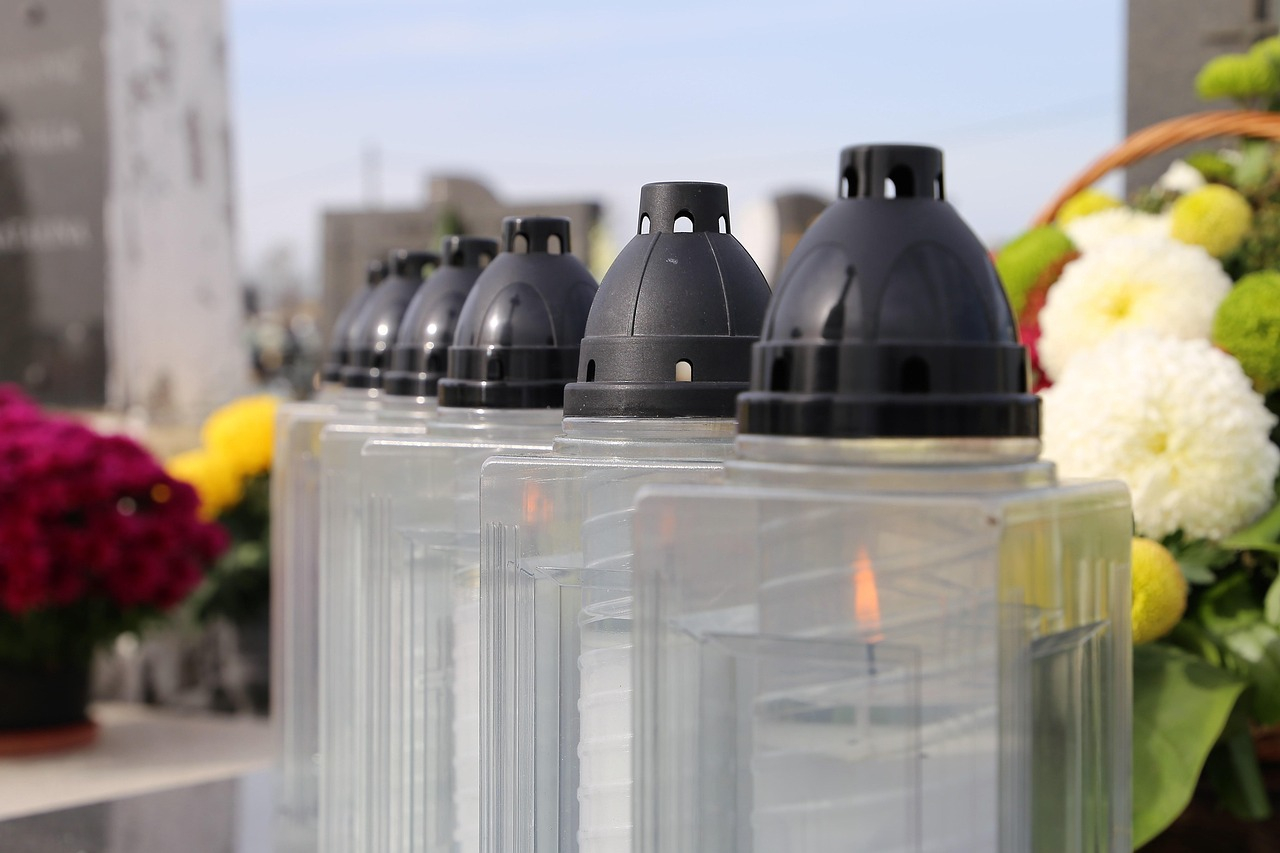
Ostatnie dni października to kulminacja sezonu w branży zniczy, kwiatów i dekoracji nagrobnych. Popyt koncentruje się wokół 1 listopada, dlatego część osób podejmuje dodatkowe zajęcia tylko przez kilka dni. Sprzedaż przy cmentarzu może być źródłem przychodu, ale nie oznacza automatycznie braku obowiązków podatkowych i organizacyjnych.
Wprost opisał 31 października sezonowy rynek, powołując się na analizę Personnel Service. Praca w tej branży zaczyna się jednak znacznie wcześniej: produkcja, pakowanie i logistyka przygotowują towar na szczyt sprzedaży. Dla małych sprzedawców najważniejsze są koszty zakupu, legalność miejsca handlu i prawidłowe rozliczenie przychodów.
Na portalu opisywaliśmy wcześniej deklarowane wydatki Polaków na Wszystkich Świętych. Dane z badania dotyczą budżetów kupujących, a nie marży ani rzeczywistych zysków sprzedawców.
Limit działalności nierejestrowanej w 2026 roku
Oficjalny serwis podatki.gov.pl wskazuje, że w 2026 roku kwartalny limit przychodu należnego dla działalności nierejestrowanej wynosi 10 813,50 zł. To 225 procent minimalnego wynagrodzenia wynoszącego 4806 zł brutto. Od początku 2026 roku limit rozlicza się kwartalnie, a nie miesięcznie, jak w starszych zasadach.
Limit dotyczy przychodu należnego, nie dochodu ani zysku. Sprzedawca, który kupił towar za kilka tysięcy złotych, nie może odjąć tych kosztów, aby sprawdzić, czy przekroczył próg przychodowy. Koszty mają natomiast znaczenie przy ustalaniu dochodu do rozliczenia podatkowego.
Zasady dotyczące działalności nierejestrowanej wymagają również spełnienia innych warunków, między innymi związanych z wcześniejszym prowadzeniem firmy oraz rodzajem działalności. Nie każdy sezonowy handel automatycznie spełnia te kryteria.
Co dzieje się po przekroczeniu progu
Przekroczenie limitu przychodu oznacza konieczność przejścia na zasady właściwe dla działalności gospodarczej. Nie należy zakładać, że dopiero nadwyżka ponad próg podlega jakimkolwiek obowiązkom. Właściwy moment powstania obowiązku rejestracji i formalności trzeba ocenić według aktualnych przepisów.
W praktyce szczególnie ważna jest ewidencja sprzedaży. Osoba sprzedająca dużo towaru w krótkim okresie może zbliżyć się do limitu szybciej, niż wynikałoby to z jej oceny zysku. Warto na bieżąco zapisywać przychód należny i przechowywać dokumenty zakupowe.
Dodatkowe obowiązki mogą wynikać z przepisów dotyczących konkretnego rodzaju sprzedaży, VAT, kas fiskalnych albo lokalnego zajęcia terenu. Sama możliwość prowadzenia działalności nierejestrowanej nie zwalnia ze wszystkich wymogów.
Jak rozliczyć dochód z drobnej sprzedaży
Według Ministerstwa Finansów dochody z działalności nierejestrowanej wykazuje się w zeznaniu PIT-36. Należy uwzględnić przychody oraz koszty ich uzyskania, a następnie obliczyć dochód zgodnie z zasadami podatkowymi. Nie jest to to samo co kwartalny limit, który służy ustaleniu możliwości korzystania z uproszczonej formy prowadzenia działalności.
Właściwe dokumentowanie zakupów pomaga odróżnić wpływy ze sprzedaży od faktycznie osiągniętego dochodu. Sprzedawca nie powinien opierać rozliczenia wyłącznie na szacunkach z pamięci. Ministerstwo Finansów publikuje odrębne wskazówki dotyczące formularza PIT-36 i terminów jego składania.
Wątpliwości co do VAT, kasy fiskalnej czy charakteru działalności warto wyjaśnić w oficjalnych materiałach Krajowej Administracji Skarbowej lub u doradcy podatkowego. W niektórych sytuacjach obowiązki mogą wystąpić mimo niewielkiego obrotu.
Ceny kwiatów i zniczy nie są jednolite
W analizie Personnel Service przytoczonej przez Wprost wskazano duże różnice cen między zakupem u producenta a sprzedażą detaliczną przy cmentarzu. To jednak przykłady z rynku, a nie urzędowy cennik obowiązujący w całej Polsce. Na ostateczną cenę wpływają lokalizacja, jakość towaru, pogoda i koszty stanowiska.
Różnica między ceną zakupu a ceną sprzedaży nie jest jeszcze czystym zyskiem. Trzeba uwzględnić straty niesprzedanych kwiatów, transport, opakowania i ewentualne opłaty. Przy roślinach żywych istotne są również warunki przechowywania i ryzyko pogorszenia jakości.
Dla kupujących pomocne może być wcześniejsze porównanie cen i zaplanowanie liczby zakupów. Osoby odwiedzające kilka cmentarzy powinny uwzględnić również koszt dojazdu i czas podróży.
Handel przy cmentarzu a lokalne zasady
Prowadzenie stoiska w pobliżu cmentarza może wymagać uzyskania prawa do zajęcia konkretnego miejsca. Zasady wyznaczania stanowisk i pobierania opłat zależą od zarządcy terenu oraz lokalnych przepisów. Nie należy utożsamiać możliwości prowadzenia działalności nierejestrowanej z automatyczną zgodą na ustawienie stoiska w dowolnym punkcie chodnika.
W weekend obowiązują też zmiany organizacji ruchu wokół nekropolii. W Krakowie dostępna jest mapa dojazdów komunikacją miejską do cmentarzy. Podobne lokalne komunikaty pomagają planować zarówno zakupy, jak i pracę punktów sezonowych.
Osoba podejmująca sezonowy handel powinna więc sprawdzić trzy odrębne sprawy: prawo do prowadzenia działalności, rozliczenie podatkowe i zgodę na korzystanie z miejsca sprzedaży. Pominięcie jednej z nich może prowadzić do problemów niezależnie od wysokości obrotu.
Najważniejsze punkty
- Kwartalny limit przychodu należnego w 2026 roku: 10 813,50 zł.
- Limit dotyczy przychodu, a nie zysku.
- Dochody z działalności nierejestrowanej rozlicza się w PIT-36.
- Miejsce sprzedaży może podlegać lokalnym zasadom i opłatom.
FAQ – najczęstsze pytania
Ile wynosi limit działalności nierejestrowanej w 2026 roku?
10 813,50 zł przychodu należnego w kwartale.
Czy od limitu można odjąć koszt zakupu zniczy?
Nie. Limit odnosi się do przychodu, nie zysku.
W jakim PIT rozlicza się dochód?
W zeznaniu PIT-36, według wskazówek Ministerstwa Finansów.
Źródła informacji
- Ministerstwo Finansów
- Wprost
- Personnel Service