Jakie rozwiązania ogłosiło PiS?
Konferencja odbyła się w Powiatowym Młodzieżowym Domu Kultury przy ulicy Poniatowskiego 10 w Otwocku. Zapowiedziano jej rozpoczęcie na godz. 12:00. Przedstawiona na konferencji koncepcja opiera się na zwiększeniu liczby dostępnych mieszkań oraz zmianie warunków ich finansowania. Z opublikowanych przez ugrupowanie założeń wynika, że pod budowę nowych osiedli miałyby trafiać grunty publiczne. Procedury inwestycyjne miałaby przyspieszać specustawa, a nowa Agencja Budowy Mieszkań zajmowałaby się budową i sprzedażą lokali bez marży komercyjnej, w formule non profit.
Drugą częścią propozycji jest tani kredyt ze stałym oprocentowaniem 2,5 proc., bez wymaganego wkładu własnego. Partia wskazuje finansowanie programu w wysokości 0,5 proc. PKB rocznie. Nie przedstawiono jednak w samych ogólnych deklaracjach kompletnych zasad kwalifikacji kredytobiorców, szczegółowego podziału ryzyka między bankami i państwem ani harmonogramu wprowadzenia poszczególnych mechanizmów. Dlatego nie należy podawać tej propozycji jako uruchomionego produktu bankowego.
| Element | Przedstawiona propozycja | Stan |
|---|---|---|
| Grunty | Wykorzystanie terenów publicznych | Zapowiedź |
| Budowa lokali | Agencja Budowy Mieszkań i sprzedaż non profit | Koncepcja |
| Kredyt | Stałe 2,5 proc. i brak wkładu własnego | Propozycja |
| Finansowanie | 0,5 proc. PKB rocznie | Deklarowane założenie |
Główne założenia Polskiego Programu Mieszkaniowego PiS.
Stałe oprocentowanie to tylko część ceny kredytu
Oprocentowanie nominalne 2,5 proc. nie wyjaśnia jeszcze pełnego kosztu finansowania. Dla nabywcy istotne byłyby prowizje, ubezpieczenia, okres spłaty, sposób subsydiowania rat i zasady obowiązujące po ewentualnym zakończeniu dopłat. Brak wkładu własnego z kolei ogranicza barierę wejścia, ale nie eliminuje ryzyka zbyt wysokiego zadłużenia. Bez projektowanych szczegółów nie da się wiarygodnie zestawić zapowiedzi z konkretną ofertą bankową.
Otwock jako przykład kosztów budowy
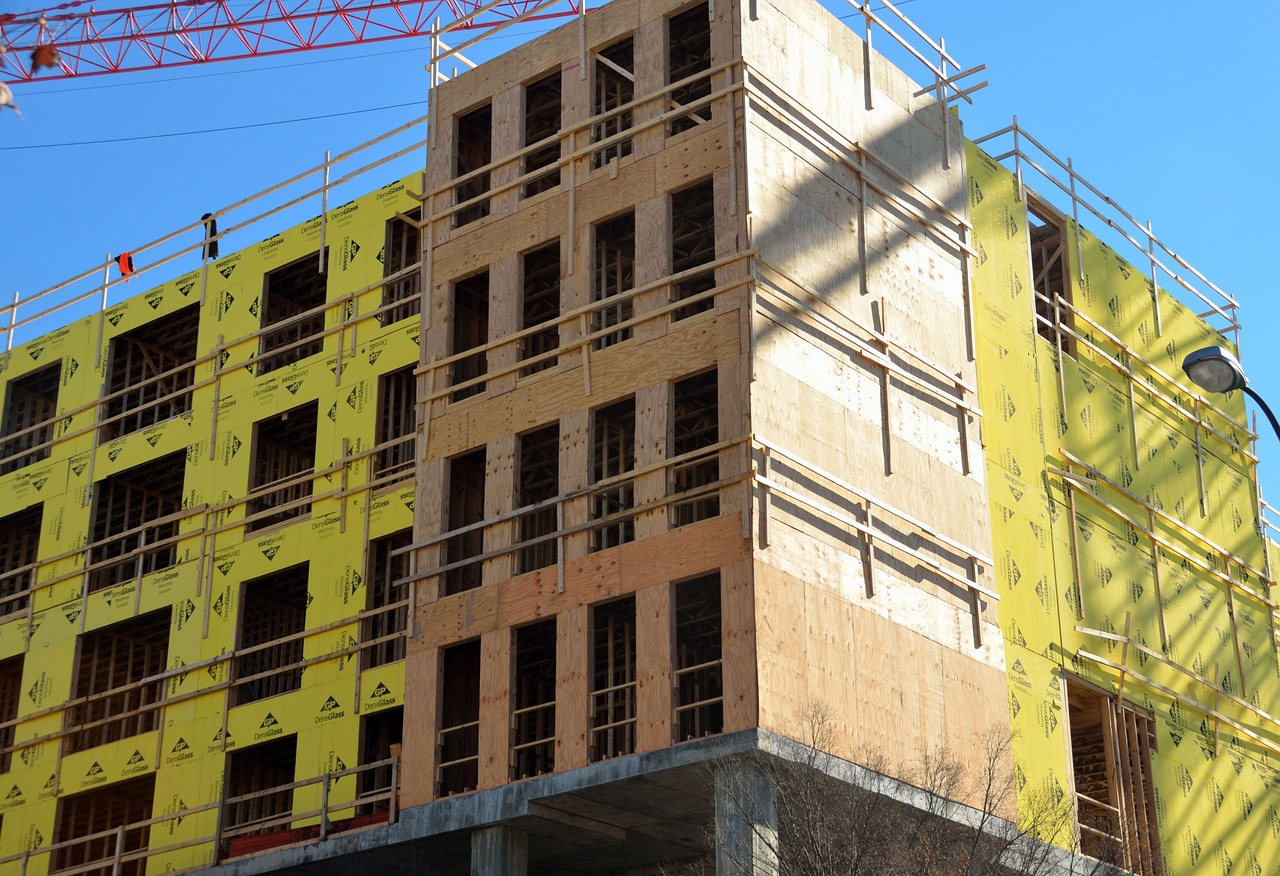
Wiceprezes PiS Przemysław Czarnek wskazał nowe osiedle w Otwocku, gdzie według jego relacji powstały trzy bloki z około 90 mieszkaniami o średniej powierzchni 45 metrów kwadratowych. Podkreślał, że lokale mają być wykończone pod klucz, a koszt metra kwadratowego oszacowano na około 8,7 tys. zł. Tych liczb nie należy bez dodatkowych danych utożsamiać z ceną rynkową identycznego lokalu w każdym mieście.
Koszty budowy różnią się zależnie od ceny gruntu, stopnia uzbrojenia działki, wymagań technicznych, finansowania i zakresu infrastruktury. Z tego względu przykład inwestycji komunalnej nie wystarcza do przewidzenia, po ile będzie można kupić mieszkanie w największych polskich aglomeracjach. Różnice na rynku pokazują choćby opisane przez Trybunę wrześniowe ceny sprzedawanych mieszkań w Krakowie i Warszawie. Są to ceny transakcyjne wybranych rynków, a nie koszty realizacji otwockich bloków.
Powiatowy Młodzieżowy Dom Kultury przy ulicy Poniatowskiego 10 w Otwocku
Co z 800+ przy obliczaniu zdolności kredytowej?
Czarnek i poseł Kacper Płażyński przedstawili projekt ustawy dotyczący sposobu, w jaki banki mają liczyć zdolność kredytową rodzin. W zapowiedzi chodzi o obowiązek uwzględniania świadczenia wychowawczego 800+, a również innych wskazanych dochodów i świadczeń, między innymi niektórych zasiłków, świadczeń alimentacyjnych oraz emerytur. To odrębna propozycja legislacyjna, której zgłoszenie nie oznacza, że banki już muszą stosować nową metodę.
Ważne jest stanowisko PKO BP, ponieważ politycy PiS przedstawiali praktykę banku jako jeden z argumentów za zmianą przepisów. Prezes PKO BP Szymon Midera zapewniał wcześniej, że bank uwzględnia 800+ przy ocenie zdolności kredytowej i dostosowuje sposób liczenia do zaleceń KNF. Wskazał potrzebę precyzyjnego określania wieku dziecka i okresu, przez jaki świadczenie będzie otrzymywane. Twierdzenie, że bank całkowicie nie liczy 800+, byłoby więc sprzeczne z publiczną odpowiedzią jego władz.
Zdolność kredytowa nie oznacza gwarancji przyznania kredytu. Bank bada także wydatki gospodarstwa domowego, pozostałe zobowiązania i ryzyko spłaty w przyszłości. Samo wpisanie świadczenia na listę dochodów nie powoduje automatycznie, że każda rodzina może otrzymać finansowanie w dowolnej wysokości.
Kaczyński wskazuje na potrzebę budowy milionów mieszkań
Prezes PiS Jarosław Kaczyński przekonywał w Otwocku, że Polska wciąż ma nierozwiązany problem mieszkaniowy. Mówił o skali potrzeb sięgającej kilku milionów lokali, ale nie przedstawił w tej wypowiedzi harmonogramu inwestycji ani rozpisanych na lata kosztów. Liczba podana w politycznej deklaracji nie jest tożsama z finansowanym, przyjętym planem budowy.
Rozbudowa zasobu komunalnego i zwiększenie dostępności kredytu to dwa różne mechanizmy. Pierwszy bezpośrednio wpływa na podaż mieszkań publicznych, drugi może zwiększać możliwości zakupowe części klientów. Ostateczny wpływ na ceny zależałby między innymi od tego, jak szybko rosłaby podaż. Również poza Polską problem dostępności cenowej lokali powoduje spory społeczne, czego przykładem są protesty przeciw wysokim kosztom mieszkań w Portugalii. Nie oznacza to jednak, że różne kraje mogą bez zmian zastosować jeden model finansowania.
Czy osoby szukające mieszkania mogą już korzystać z programu?
Nie. Konferencja w Otwocku była prezentacją postulatów partii, a nie uruchomieniem naboru. Nie należy na jej podstawie podpisywać umów, liczyć na już obowiązujące 2,5-procentowe oprocentowanie ani zakładać otrzymania lokalu od planowanej agencji. Do wdrożenia takich rozwiązań potrzebne byłyby przepisy, finansowanie, procedury oraz instytucje odpowiedzialne za ich wykonanie.
Sama cena metra kwadratowego nie wyczerpuje również kosztów mieszkaniowych. Po zakupie lub wynajęciu lokalu pozostają rachunki, opłaty administracyjne i wydatki na utrzymanie. W starszej analizie kosztów utrzymania mieszkań opisywaliśmy strukturę takich obciążeń, choć podane tam historyczne stawki nie powinny służyć do kalkulacji wydatków w 2026 roku.
Rzeczywiste znaczenie propozycji będzie można ocenić na podstawie projektów ustaw, zasad finansowania i przyjętych rozwiązań dla samorządów oraz banków. Obecnie pewne jest ogłoszenie programu oraz jego podstawowych parametrów, nie zaś ich wejście w życie.
Źródła informacji
PAP, RMF FM, Niezależna.pl